L'électricité commence par une matière première invisible
À Menengai, dans la vallée du Rift, l'État kényan ne vend pas directement toute l'électricité produite sous ses pieds. Il fore les puits, capte la chaleur souterraine, sépare la vapeur de l'eau chaude puis livre cette vapeur à des centrales exploitées par des entreprises privées. Celles-ci font tourner les turbines et vendent les kilowattheures à Kenya Power.
Deux contrats et deux prix se succèdent donc avant que le courant atteigne le réseau. Le premier rémunère la ressource géothermique fournie par la Geothermal Development Company, ou GDC. Le second rémunère la conversion de cette vapeur en électricité par un producteur indépendant.
Ce découpage est le secret économique de Menengai. L'État prend en charge le risque le plus difficile à financer — chercher et forer sans savoir exactement ce que donnera le sous-sol — puis ouvre la partie plus prévisible à des investisseurs privés.
Forer coûte avant de produire
Une centrale solaire peut mesurer la lumière avant son installation. Un projet géothermique doit pénétrer à plusieurs kilomètres de profondeur. Les études géologiques indiquent une zone prometteuse, mais seul le forage confirme la température, la pression et le débit.
Un puits peut être très productif, médiocre ou inutilisable. Il faut aussi construire des routes, amener l'eau de forage, poser des conduites et prévoir la réinjection des fluides. Ces dépenses arrivent longtemps avant la première vente d'électricité.
Pour une entreprise privée, ce risque d'exploration exige un rendement élevé. Pour le gouvernement, il peut bloquer l'entrée d'investisseurs. Le Kenya a donc créé GDC en 2008 pour mutualiser ce risque au niveau public, mobiliser des financements concessionnels et développer des champs de vapeur prêts à l'emploi.
L'État vend de la vapeur, pas un gisement
GDC conserve la maîtrise des puits et du champ. Elle mesure le réservoir, entretient les conduites, sépare vapeur et saumure et surveille la pression. Le producteur reçoit un flux conforme aux conditions prévues par son accord.
La vente porte ainsi sur une énergie thermique mesurable, souvent exprimée en tonnes de vapeur par heure et convertie en équivalent mégawatts. L'investisseur n'achète ni la caldeira ni la propriété du sous-sol. Il obtient le droit d'utiliser une quantité de ressource pour faire fonctionner sa centrale.
Cette distinction protège le patrimoine public et permet, en théorie, d'attribuer plusieurs centrales à des opérateurs différents. Elle crée aussi une dépendance : si la vapeur livrée manque de pression ou de débit, la turbine privée ne peut respecter son contrat électrique.
Menengai sépare trois métiers
La première phase de Menengai prévoit 105 mégawatts répartis entre trois centrales de 35 MW. GDC fore et fournit la vapeur. Chaque producteur indépendant finance, construit, possède et exploite sa centrale selon une formule dite Build-Own-Operate. Kenya Power achète l'électricité injectée sur le réseau.
Le système possède donc trois caisses. GDC reçoit une rémunération pour la vapeur. Le producteur reçoit le tarif de son contrat d'achat d'électricité. Kenya Power revend ensuite le courant aux consommateurs selon les tarifs réglementés.
Une facture finale peut agréger ces couches sans les rendre visibles. Pourtant, chacune finance un risque différent : sous-sol, turbine, réseau et commercialisation.
Le PISSA relie le puits à la turbine
Le Project Implementation and Steam Supply Agreement, abrégé PISSA, organise la relation entre GDC et le producteur. Il précise la livraison de vapeur, les étapes du projet, les responsabilités et les conséquences d'une indisponibilité.
Ce contrat doit répondre à une question délicate : qui paie lorsque la centrale pourrait fonctionner mais que la vapeur manque ? À l'inverse, que devient la vapeur si l'opérateur privé n'a pas terminé sa centrale ? Une ressource géothermique ne se stocke pas facilement comme du charbon.
Le partage des risques se joue donc dans des clauses de disponibilité, d'essais et de calendrier. Un prix de vapeur très bas ne garantit pas un projet bon marché si le contrat impose par ailleurs de coûteuses garanties publiques.
Le PPA relie la turbine au compteur national
Le Power Purchase Agreement, ou PPA, est distinct. Il unit le producteur à Kenya Power, l'acheteur du courant. Il fixe le tarif, la durée, les règles de mesure et les paiements.
Cette séparation évite que GDC devienne elle-même exploitante de toutes les centrales. Elle permet également au gouvernement de comparer des opérateurs capables de convertir une vapeur identique.
Mais elle crée une chaîne de responsabilités. Si le réseau ne peut absorber l'électricité, la centrale peut être prête et la vapeur disponible sans que la production soit vendue. Les contrats doivent alors déterminer si le producteur ou l'acheteur supporte le manque à gagner.
Une vapeur publique abaisse le ticket d'entrée
Le gouvernement et les bailleurs financent une grande partie de l'exploration avec des capitaux moins chers que ceux exigés par un investisseur exposé à un puits sec. La centrale privée arrive après la découverte et peut dimensionner ses turbines sur une ressource déjà testée.
Le plan stratégique de GDC présente cette formule comme un moyen d'obtenir un tarif électrique plus bas. Ses modèles distinguent une composante de fourniture de vapeur et une composante de conversion privée. Les montants indiqués dans ces documents sont des hypothèses ou des cadres de projet, pas nécessairement le prix payé par chaque centrale à chaque date.
Le véritable avantage réside dans le coût du capital. Une dette publique ou concessionnelle absorbe le risque géologique ; le tarif privé n'a plus à rémunérer ce même risque.
Olkaria a servi de première caisse
Avant Menengai, GDC a foré 59 puits à Olkaria. Elle a conclu avec KenGen, le producteur public historique, un accord de vente de vapeur. GDC indique que ce dispositif lui a rapporté environ trois milliards de shillings par an à partir du milieu des années 2010.
Le modèle a prouvé qu'une société publique pouvait comptabiliser la vapeur comme un produit distinct. KenGen reconnaît également des revenus et coûts de vapeur dans ses rapports : la chaleur souterraine circule financièrement avant de devenir un kilowattheure.
Menengai étend la logique aux producteurs indépendants. L'État ne se contente plus de vendre à une autre entreprise publique ; il construit une ressource standardisée sur laquelle plusieurs investisseurs peuvent installer leurs machines.
Le premier opérateur a commencé en 2023
La centrale de Sosian a été synchronisée au réseau en 2023. GDC la présente comme le premier projet de 35 MW de la phase. Une deuxième centrale, OrPower Twenty Two, a été synchronisée en mars 2026 selon la mise à jour institutionnelle, tandis que le projet de Globeleq avançait vers son achèvement.
Ces dates montrent aussi la fragilité du calendrier. Les producteurs avaient été sélectionnés plusieurs années auparavant. Financement, garanties, raccordement et négociations ont pris beaucoup plus de temps que le forage seul.
Pendant cette attente, les puits publics existaient déjà. Le capital immobilisé ne rapportait pleinement que lorsque les centrales consommaient la vapeur. Le risque public ne disparaît donc pas après la découverte ; il se transforme en risque de retard privé.
Trois centrales, un seul réservoir
Chaque opérateur possède sa centrale, mais les puits puisent dans un système géologique commun. Une extraction excessive dans une zone peut réduire la pression ailleurs. GDC doit gérer Menengai comme un ensemble, et non comme trois chaudières indépendantes.
La réinjection de la saumure et des condensats aide à soutenir le réservoir et limite les rejets en surface. Les données de pression, température et chimie permettent d'ajuster les prélèvements.
Ce rôle justifie qu'une entité unique contrôle le champ. Si chaque producteur forait et pompait librement, la concurrence pourrait dégrader la ressource commune. La propriété publique fonctionne ici comme une règle de conservation autant que comme une politique industrielle.
Le compteur de vapeur devient un arbitre
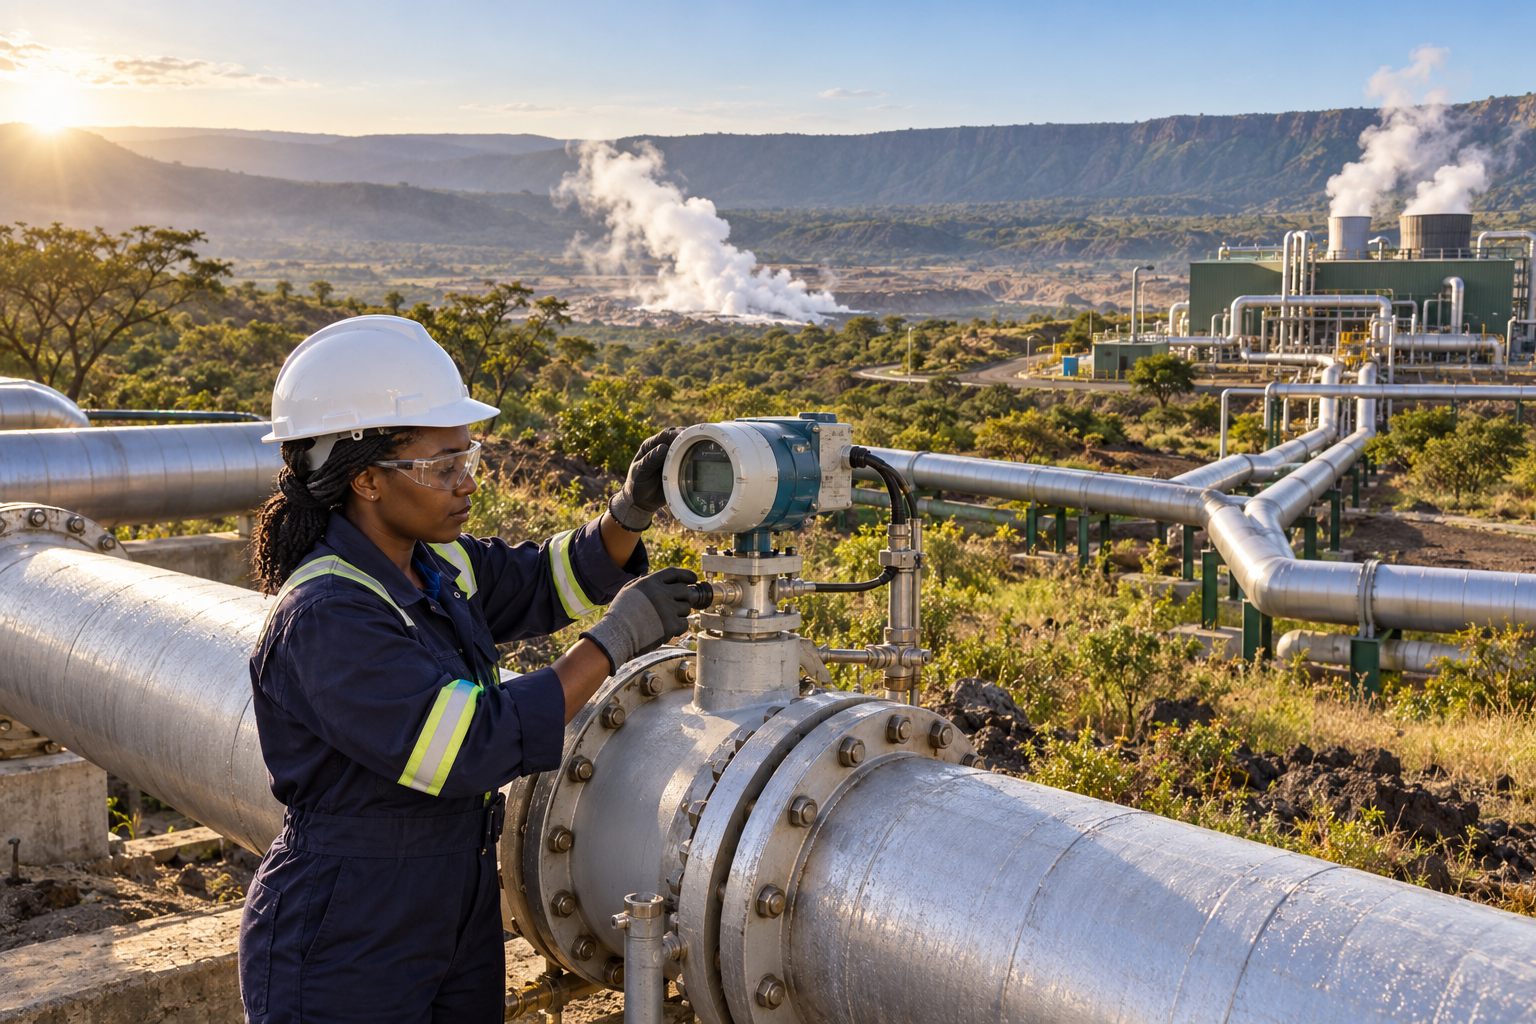
À l'interface entre GDC et la centrale, les instruments mesurent débit, pression, température et qualité. Ces chiffres déterminent la quantité livrée et la capacité de la turbine à produire.
Une divergence de mesure peut devenir un conflit financier. GDC peut estimer avoir fourni la vapeur contractuelle ; l'opérateur peut attribuer une baisse de production à une humidité excessive ou à une pression insuffisante. Les règles de calibration et les procédures d'essai valent alors presque autant que le tarif.
Le compteur matérialise la frontière entre public et privé. En amont, le risque du sous-sol et des puits ; en aval, l'efficacité de la turbine et l'exploitation de la centrale.
La facture publique reste difficile à recomposer
Pour juger le modèle, il faudrait additionner le coût des études, des forages, des routes, du réseau de vapeur, des garanties et de la centrale. Un tarif électrique compétitif peut masquer une subvention d'exploration assumée par le budget ou un bailleur. Cette subvention peut être justifiée si elle crée un actif national durable.
L'essentiel est de ne pas comparer seulement le prix payé au producteur privé avec celui d'une centrale publique intégrée. Dans le premier cas, une partie du coût se trouve déjà chez GDC.
Une transparence complète publierait, par projet, l'investissement public, le prix de vapeur, le tarif électrique, la disponibilité garantie et les paiements liés aux retards. Elle permettrait de voir si le risque transféré correspond réellement au rendement accordé.
Une formule exportable au reste de la vallée du Rift
Le Kenya possède plusieurs zones géothermiques potentielles. GDC développe aussi Baringo-Silali et propose des usages directs : séchage de céréales, serres, lait, pisciculture ou blanchisserie.
Le modèle de vente de vapeur peut attirer des producteurs qui n'auraient pas assumé l'exploration. Il peut également inspirer d'autres pays du Rift. Mais il suppose une institution publique techniquement forte, capable de mesurer la ressource et de négocier avec des opérateurs expérimentés.
La vapeur n'est donc pas gratuite parce qu'elle vient de la Terre. Elle devient un produit après des années de science, de forage et d'infrastructures. Menengai révèle simplement son prix avant que la turbine ne le cache dans celui de l'électricité.
Petit lexique
- GDC : Geothermal Development Company, société publique kényane chargée de développer et vendre la ressource géothermique.
- PISSA : accord de mise en œuvre du projet et de fourniture de vapeur entre GDC et un producteur.
- PPA : contrat d'achat d'électricité conclu avec l'acheteur du courant.
- IPP : producteur indépendant d'électricité.
- Réinjection : retour contrôlé des fluides dans le sous-sol après utilisation.
- Build-Own-Operate : modèle dans lequel l'entreprise finance, possède et exploite sa centrale.
Sources
- GDC — Our Story, mandat public, création et étapes du développement géothermique.
- GDC — Menengai, état des trois centrales, modèle de vente de vapeur, PISSA et PPA.
- GDC — Our Business, mesure, gestion du réservoir et détermination du prix de vapeur.
- GDC Strategic Plan, architecture financière et modèles de développement.
- KenGen Integrated Annual Report 2024, comptabilisation des revenus et coûts de vapeur.
- GDC — raccordement des puits supplémentaires de Menengai, besoins techniques des centrales de 35 MW.